房地產開發經營企業由于項目周期長、資金密集、涉及稅種多,其企業所得稅的申報與匯算清繳一直是稅務管理的重點和難點。為確保合規申報、降低涉稅風險,企業在進行企業所得稅申報時,應重點關注以下事項。
一、收入確認時點與計稅毛利率
- 銷售未完工開發產品:企業銷售未完工開發產品取得的收入,應先按預計計稅毛利率分季(或月)計算出預計毛利額,計入當期應納稅所得額。計稅毛利率由各省、自治區、直轄市稅務局按下列規定確定:
- 開發項目位于省、自治區、直轄市和計劃單列市人民政府所在地城市城區和郊區的,不得低于15%。
- 開發項目位于地及地級市城區及郊區的,不得低于10%。
- 開發項目位于其他地區的,不得低于5%。
- 屬于經濟適用房、限價房和危改房的,不得低于3%。
- 完工年度:開發產品完工后,企業應及時結算其計稅成本并計算此前銷售收入的實際毛利額,同時將其實際毛利額與其對應的預計毛利額之間的差額,計入當年度應納稅所得額。完工標準應嚴格按照國稅發〔2009〕31號文件規定:開發產品符合下列條件之一的,應視為已經完工:(1)開發產品竣工證明材料已報房地產管理部門備案;(2)開發產品已開始投入使用;(3)開發產品已取得了初始產權證明。
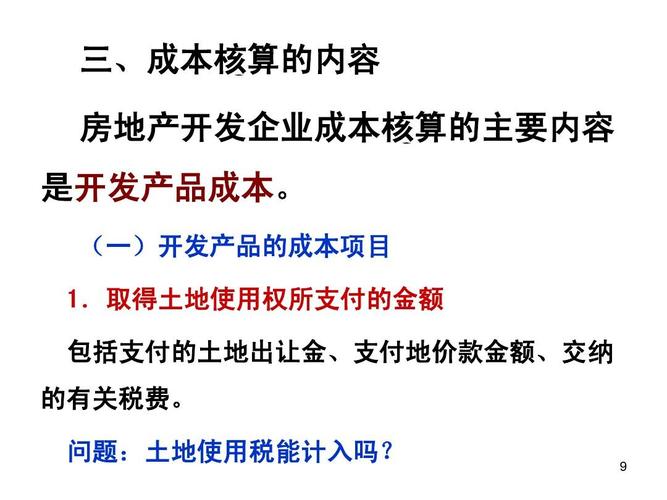
二、成本對象的確定與分攤
- 成本對象確定原則:房地產開發經營企業應按照可否銷售原則、分類歸集原則、功能區分原則、定價差異原則、成本差異原則和權益區分原則,合理確定成本對象。成本對象一經確定,不得隨意變更。
- 成本分攤方法:企業開發、建造的開發產品應按制造成本法進行計量與核算。其中,應計入開發產品成本中的費用屬于直接成本和能夠分清成本對象的間接成本,直接計入成本對象;共同成本和不能分清負擔對象的間接成本,應按受益的原則和配比的原則分配至各成本對象。具體分配方法包括占地面積法、建筑面積法、直接成本法、預算造價法等。企業應合理選擇并保持一致性。
三、預提與待攤費用的處理
- 預提費用:除稅收規定外,企業不得預提任何費用。但以下費用可以預提:(1)出包工程未最終辦理結算而未取得全額發票的,在證明資料充分的前提下,其發票不足金額可以預提,但最高不得超過合同總金額的10%;(2)公共配套設施尚未建造或尚未完工的,可按預算造價合理預提建造費用;(3)應向政府上交但尚未上交的報批報建費用、物業完善費用可以按規定預提。
- 待攤費用:企業發生的期間費用、已銷開發產品計稅成本、營業稅金及附加、土地增值稅準予當期按規定扣除。
四、計稅成本核算與調整
- 計稅成本核算終止日:開發產品完工后,企業可在完工年度企業所得稅匯算清繳前選擇確定計稅成本核算的終止日,但不得滯后。
- 成本調整:企業已計入計稅成本的費用,在完工后取得合法憑據的,可以追補至該成本對象完工年度扣除,但追補年限不得超過5年。
- 折舊與攤銷:企業將開發產品用作固定資產或投資性房地產時,應按照合理方法確定其實際成本,并按規定計提折舊或攤銷。
五、納稅調整與虧損彌補
- 預售收入納稅調整:企業取得的預售收入,在會計上通常確認為預收賬款,但稅法要求按預計毛利率計算預計毛利額并入應納稅所得額,從而形成會計與稅法的差異,需在申報表中做納稅調整。
- 虧損彌補:房地產開發經營企業由于項目周期長,容易出現年度虧損。企業納稅年度發生的虧損,準予向以后年度結轉彌補,最長結轉年限為5年。但需注意,預計毛利額形成的虧損在項目完工后可能因實際毛利額的變化而調整。
六、申報表填報要點
- A105010《視同銷售和房地產開發企業特定業務納稅調整明細表》:用于填報視同銷售和房地產開發企業特定業務的納稅調整情況,包括預售收入預計毛利額的調整。
- A105000《納稅調整項目明細表》:填報其他各類納稅調整項目,如業務招待費、廣告費、利息支出等。
- A105080《資產折舊、攤銷及納稅調整明細表》:涉及開發產品轉固定資產等折舊攤銷的調整。
- 主表及附表之間的勾稽關系:確保數據準確銜接,尤其注意預計毛利額與實際毛利額的結轉銜接。
七、風險提示與合規建議
- 及時確認完工年度:避免因未及時結轉完工導致延遲納稅風險。
- 合法憑證取得:成本費用必須取得合法有效憑證,不能以白條入賬,否則不得稅前扣除。
- 保持一致性:成本分攤方法、成本對象確定等一經選定,不得隨意變更,確需變更的應說明理由并按規定處理。
- 關注當地政策:各地對計稅毛利率、土地增值稅清算等的具體規定可能有所不同,企業應密切關注并遵守當地稅務機關的要求。
房地產開發經營企業所得稅申報涉及環節多、政策復雜,企業應建立健全的內部稅務管理制度,加強財務與稅務的協調,必要時借助專業稅務機構的力量,確保申報準確、合規。